競馬の収支表は、当たった金額だけでなく、購入・返還・払戻を別々に記録すると正しく照合できます。未確定を空欄にし、原本の受付と結び付けることが出発点です。
この記事では、小さな仮想台帳を使い、日計・月計・口座残高までつながる記録方法を説明します。登場する金額、組番、結果、指数の区分はすべて説明用の仮想例で、実際の配信・購入・成績ではありません。
先に確認する要点は三つです。購入した事実と予想した内容を分ける、未確定を不的中にしない、元データを直さず集計側で条件をそろえる。必要な章から読み、例の表を手元の記録へ置き換えて使ってください。
目次
収支表の単位を決めて購入原本と結び付ける
一レース一行と一受付一行は目的が違う
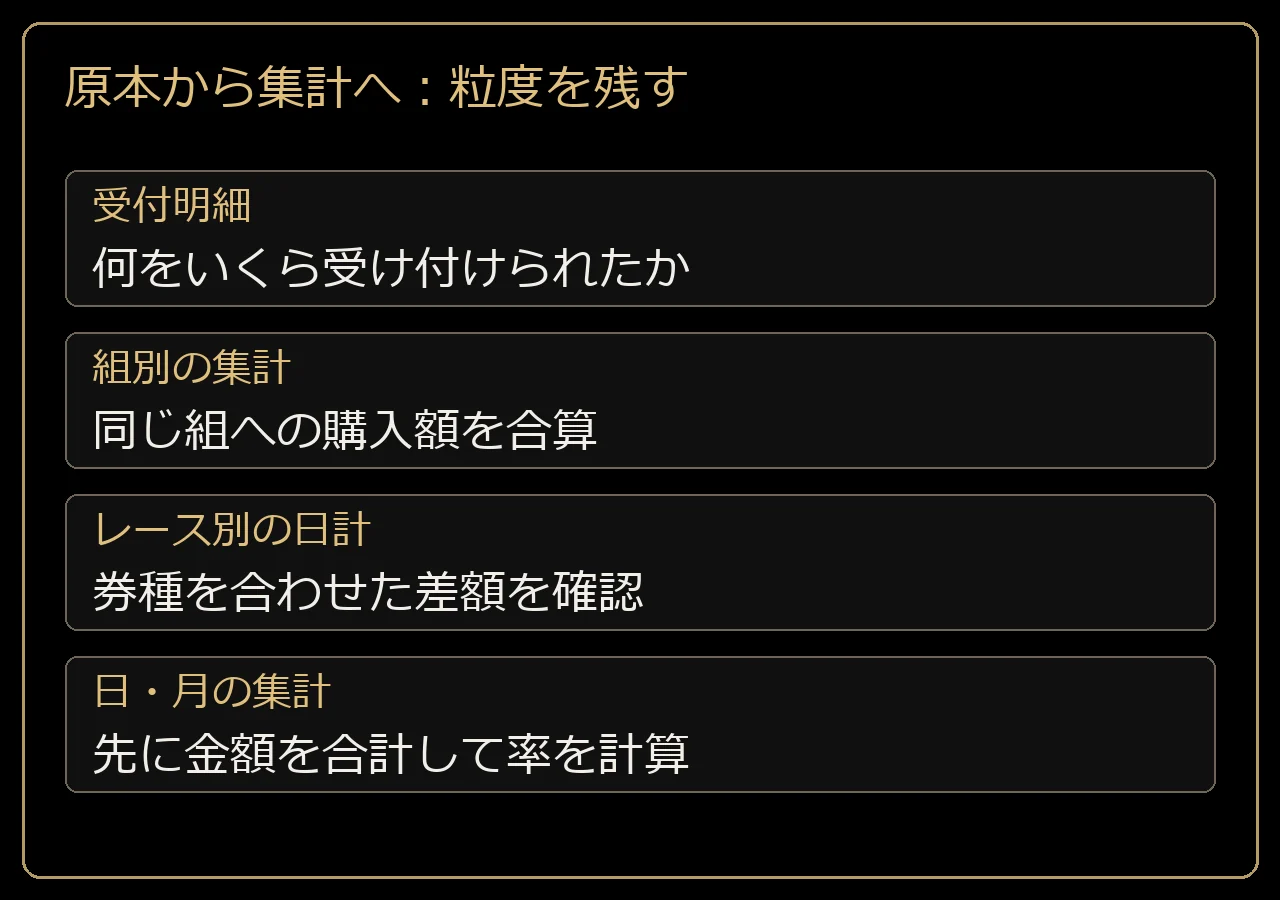
一レースの購入合計と払戻合計だけを記録する方法は、日々の支出を早く把握するのに向きます。一方、同じレースで馬連と三連複を購入したとき、どちらにいくら使ったかは合計欄から復元できません。券種別や買い方別に振り返るなら、もう一段細かい記録が必要です。
実務では、受付ごとの明細を残した原本と、レース単位にまとめる一覧を分けると整理できます。元の受付を消して一レースへまとめると、買い足し、返還、複数の的中があったときの照合が難しくなります。集約した表から元の明細へ戻れるよう、対応する識別番号を持たせておきます。
たとえば、後の台帳とは別の仮想レースXで、最初の受付は馬連600円、二回目は同じ馬連への追加200円、三回目は三連複400円だったとします。レース合計は1,200円ですが、受付は三件です。さらに馬連の種類数は、追加が既存の組と同じなら増えません。
件数、点数、購入金額が同じ数字になるとは限りません。
識別には日付・サービス・受付・通番を組み合わせる
受付番号だけで全期間を一意に識別できると決め付けず、日付と利用サービスも含めて記録します。CSVに通番があればそれも保存します。自分で付ける管理番号は、元データの番号を置き換えるものではなく、別の資料から照合しやすくする補助と考えてください。
馬番の組み合わせは受付の識別子に使いません。同じ日に同じ組を意図して二回購入した場合、馬番だけで重複を削除すると二回目の支出が消えます。取り込みの重複と、実際に同じ組を買った事実は、受付原本によって区別します。
この違いは後で払戻を計算するときにも残ります。
| 記録する単位 | 答えられる質問 | 残す注意点 |
|---|---|---|
| 受付明細 | 何をいくら受け付けられたか | 再取り込みと買い足しを区別 |
| 組み合わせ別 | 同じ組へ合計いくら使ったか | 馬単と馬連で順序の意味が違う |
| レース別 | そのレース全体の差額はいくらか | 券種を足した後の金額で照合 |
| 日・月別 | 期間全体でいくら増減したか | 日別の率を単純平均しない |
予定額と購入成立額を別の欄にする
点数計算ツールで作った予定表は、購入済みの証拠ではありません。締切、入力の誤り、通信状態などによって、予定どおりに受け付けられていない可能性があります。収支表の購入欄には、自分が確認した受付内容を記録します。
購入していない予想は、学習用の別表へ残します。
JRAの公式な購入履歴の確認先は、JRA投票照会サービスです。表示される対象期間や更新時刻は機能ごとに異なるため、見つからない行を直ちに「購入なし」とは判断しません。実際の受付内容、対象日、照会する画面を順に確認します。
元の履歴には管理に必要な情報が含まれます。記事や共有用の画像へ転載するときは、自分の認証情報や口座情報を含めず、集計に必要な項目だけにします。ここで示す台帳にも、本物の加入者番号や個人情報を入力する必要はありません。
記録の再現性と、第三者への公開は別の話です。
最初の設計で迷ったとき
最初は「日付・競馬場・レース・券種・管理番号・購入・返還・払戻・状態」の九項目で構いません。後から欲しい比較に応じて列を追加し、過去の元記録を捨てずに残してください。複雑な分析より、原本と一件ずつ一致することを優先します。
購入・返還・払戻を分けて仮想台帳を検算する
金額を三つに分けると差額を一度だけ計算できる
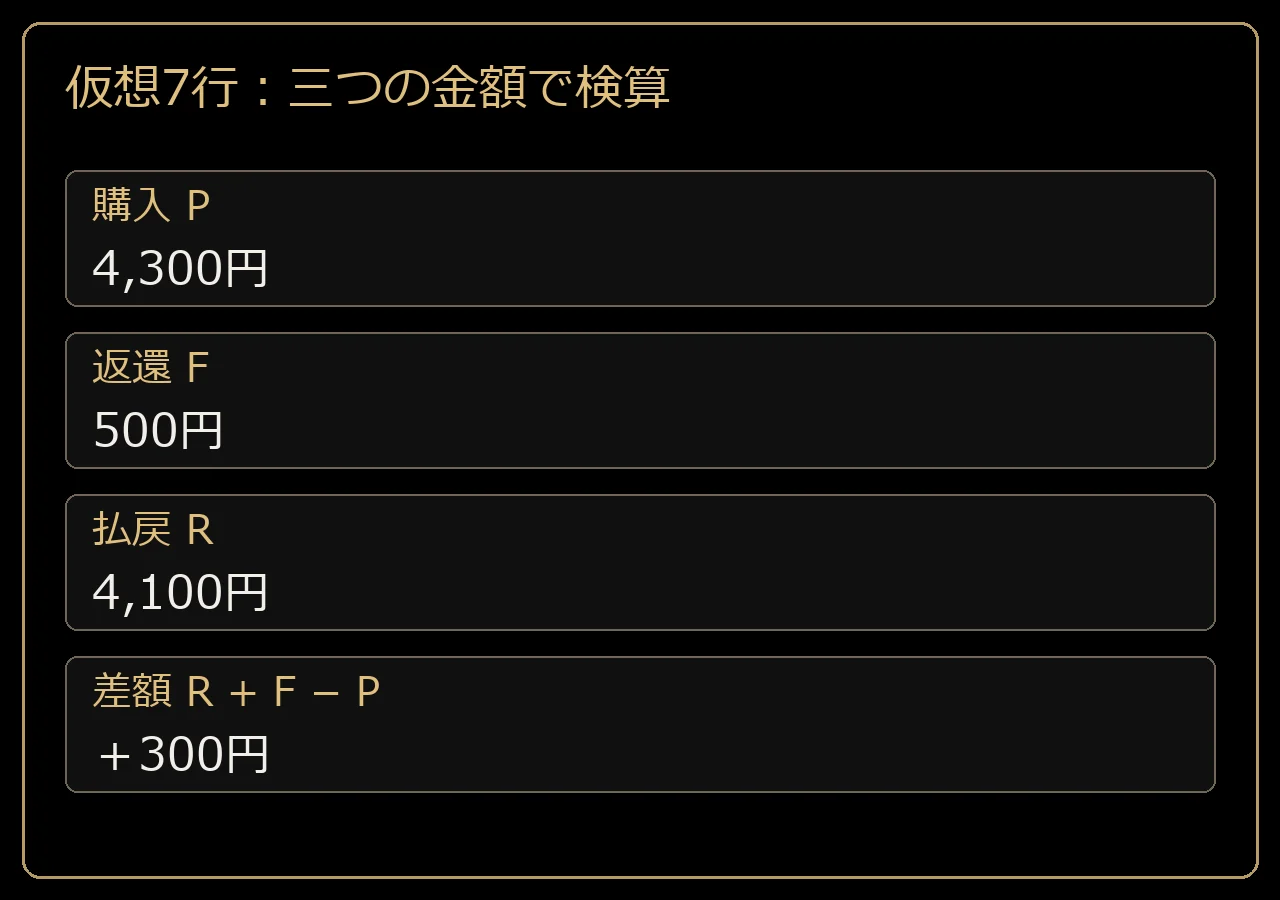
ここでは、当初の購入金額をP、返還された金額をF、的中などによる払戻金額をRとします。レースに関する現金の差額は、R+F-Pです。返還を購入額から控除して有効購入額P-Fを作った場合は、R-(P-F)でも同じ差額になります。
大切なのは、二つの計算方法を混ぜないことです。購入額を返還後の額へ書き換え、そのうえで返還も受取として足すと、同じ返還を二度計上します。元のP、F、Rを三列に分けて保存し、差額の列だけを数式にすれば、二重計上を見つけやすくなります。
以下は、一日分を想定した八件の仮想受付です。甲と乙などは実在のレース名ではありません。Gは全額返還、Hは確認時点で結果がまだ確定していない受付です。未確定行の払戻は、0円と確認したわけではないので空欄のままにします。
| 行 | 仮想レース・券種 | P購入 | F返還 | R払戻 | 状態 |
|---|---|---|---|---|---|
| A | 甲・馬連 | 600 | 0 | 1,400 | 確定 |
| B | 甲・三連複 | 400 | 0 | 0 | 確定 |
| C | 乙・ワイド | 800 | 200 | 900 | 確定 |
| D | 丙・単勝 | 500 | 0 | 0 | 確定 |
| E | 丁・馬単 | 1,000 | 0 | 1,800 | 確定 |
| F | 戊・三連複 | 700 | 0 | 0 | 確定 |
| G | 己・馬連 | 300 | 300 | 0 | 全額返還確定 |
| H | 庚・馬連 | 600 | 未確認 | 未確認 | 未確定 |
確定した七行の合計を先に計算する
AからGの購入合計は4,300円、返還合計は500円、払戻合計は4,100円です。したがって差額は4,100+500-4,300=プラス300円。有効購入額は4,300-500=3,800円で、払戻から引く方法でも4,100-3,800=300円になります。
この二つの差額が一致することを、小さな表の段階で確認してください。Aは800円増、Bは400円減、Cは300円増、Dは500円減、Eは800円増、Fは700円減、Gは差額0円です。行ごとの合計でも800-400+300-500+800-700+0=300円と一致します。
返還を除いた回収率を使うなら、4,100÷3,800×100=約107.89%です。一方、購入時の全額に対する払戻と返還の合計の比は、4,600÷4,300×100=約106.98%。率は定義によって変わりますが、現金の差額300円は変わりません。
見栄えのよい方へ途中で切り替えず、表の見出しに定義を残します。
全額返還と一部返還を的中の評価から切り分ける
Gの全額返還は、購入した300円が戻るので差額0円です。しかし、予想が的中して300円になった事例ではありません。有効購入額も0円になるため、G単独の払戻÷有効購入額は計算できません。「0%」や「100%」へ無理に変換せず、全額返還という状態を表示します。
Cは購入800円のうち200円が返還され、有効な600円に対して900円の払戻がありました。差額は300円です。返還された組と的中した組は別であり得るため、受付全体の「当たり」という一語だけでは内容が分かりません。
必要に応じて組別の明細を添え、受付の合計金額へつなぎます。
JRAの馬券のルールでは、取消・除外の対象と返還の扱いが説明されています。枠連などは馬番の券種と同じ処理にならない場合があるため、馬が出走しなかった事実だけで全額を自己計算しません。確定した返還内容を原本で確認してからFへ記録します。
返還の計算を別に確認したい方へ
どの組が返還対象になるかは、出走取消・競走除外と返還点数の解説で券種別に整理しています。本記事では、その確定金額を収支表へどう残すかを扱います。返還を利益や的中実績へ付け替えません。
未確定・未購入・入出金を混ぜずに残高を照合する
未確定の600円を含めた率は別の意味になる
Hまで含めると、購入は4,900円です。しかしRとFがまだ確認できていないHを0円として集計すれば、有効購入額を4,400円と置いて4,100÷4,400×100=約93.18%になります。これは、全件確定した日の成績ではありません。
未決着の購入600円を分母へ先に足した途中の数値です。
途中の残高を管理する必要はありますが、確定成績とは表示を分けます。「確定分の差額プラス300円、未確定購入600円」と二段で示すと、まだ結果を反映していない事実が伝わります。未確定を消すのでも負けにするのでもなく、状態を持たせて後で更新できる形にします。
反対に、まだ確定していない払戻見込みをRへ入れると、実際には受け取っていない金額が確定成績に混ざります。最終オッズに購入額を掛けた見込みと、公式確定払戻に基づく金額も区別します。同着などがあると見込みと確定金額が異なる場合があるため、記録には確定値を使います。
口座へ入れた金額を馬券の負けにしない
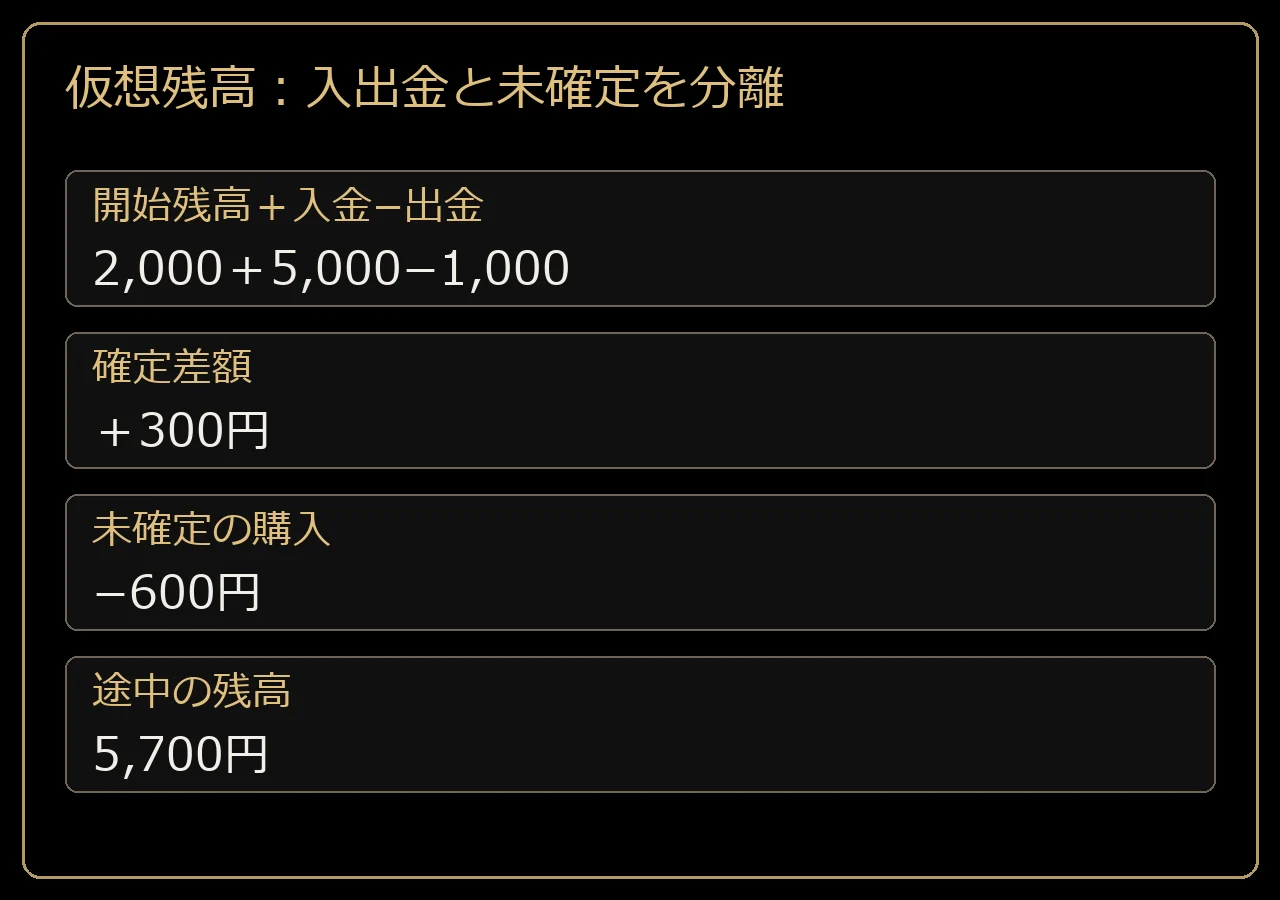
仮想的に、開始時の投票用残高2,000円、追加の入金5,000円、出金1,000円とします。AからHを購入した後、AからGまでの返還と払戻を受け取った時点の残高は、2,000+5,000-1,000-4,900+500+4,100=5,700円です。
一方、確定済みAからGの差額はプラス300円でした。残高が2,000円から5,700円へ増えた3,700円を、馬券の利益と考えることはできません。追加入金と出金、未確定購入が含まれるからです。「開始残高+入金-出金+確定差額-未確定購入」で計算しても、2,000+5,000-1,000+300-600=5,700円になります。
| 照合するもの | 計算の中に含めるもの | この仮想例の答え |
|---|---|---|
| 確定した馬券の差額 | 確定R+確定F-確定P | +300円 |
| 途中の投票用残高 | 開始残高・入出金・購入・受取 | 5,700円 |
| 未確定の購入 | Hの受付額 | 600円 |
| 残高の増加額 | 現在残高-開始残高 | +3,700円、利益とは別 |
見送った予想はゼロ円購入の成績へ混ぜない
指数で候補を選んだものの、条件が合わず見送ったレースを記録することは学習に役立ちます。ただし、未購入の予想が的中したからといって、実際の払戻欄へ金額を足してはいけません。実購入表には入れず、予想の比較表へ「未購入」と明記して残します。
購入額0円の行を一緒に置くと、券種別の件数や的中レース数が意図せず増えることがあります。仮想購入なら、想定単価、選んだ時刻、組み合わせ、取消時の扱いも別に定義します。実際の受付がある成績と、仮想ルールを適用した検証成績を、同じ合計の中で見せないようにします。
指数が上位だった馬の好走と、自分の買った馬券の的中も別です。候補が2着でも、三連単で1着に固定していれば、購入した内容とは一致しません。照合する相手は結果後に書き換えた予想ではなく、購入受付の組み合わせです。
買い目がまだ曖昧な場合は、まず馬券の点数計算ツールで予定の全組を確認できます。
手数料や情報料を扱うときは集計の範囲を書く
馬券だけの差額と、実際にかかった関連費用を含む差額を知りたい場合では、必要な列が変わります。後者を記録するなら、情報料や手数料などの費用は独立した明細へ残します。馬券の購入額へ勝手に足すと、券種ごとの単価や点数から支出を再現できなくなります。
月をまたぐ費用をどう配るかにも複数の考え方があります。支払日で記録するか、対象期間へ分けるかを先に決め、比較対象の月でそろえてください。ここでの台帳は学習・家計確認用であり、税務上の所得計算とは別です。
税務の扱いを、この差額だけから判断しないようにします。
Excelへ移すときは数式より先に列と状態を固定する
小さい表を手計算と一致させてから行を増やす
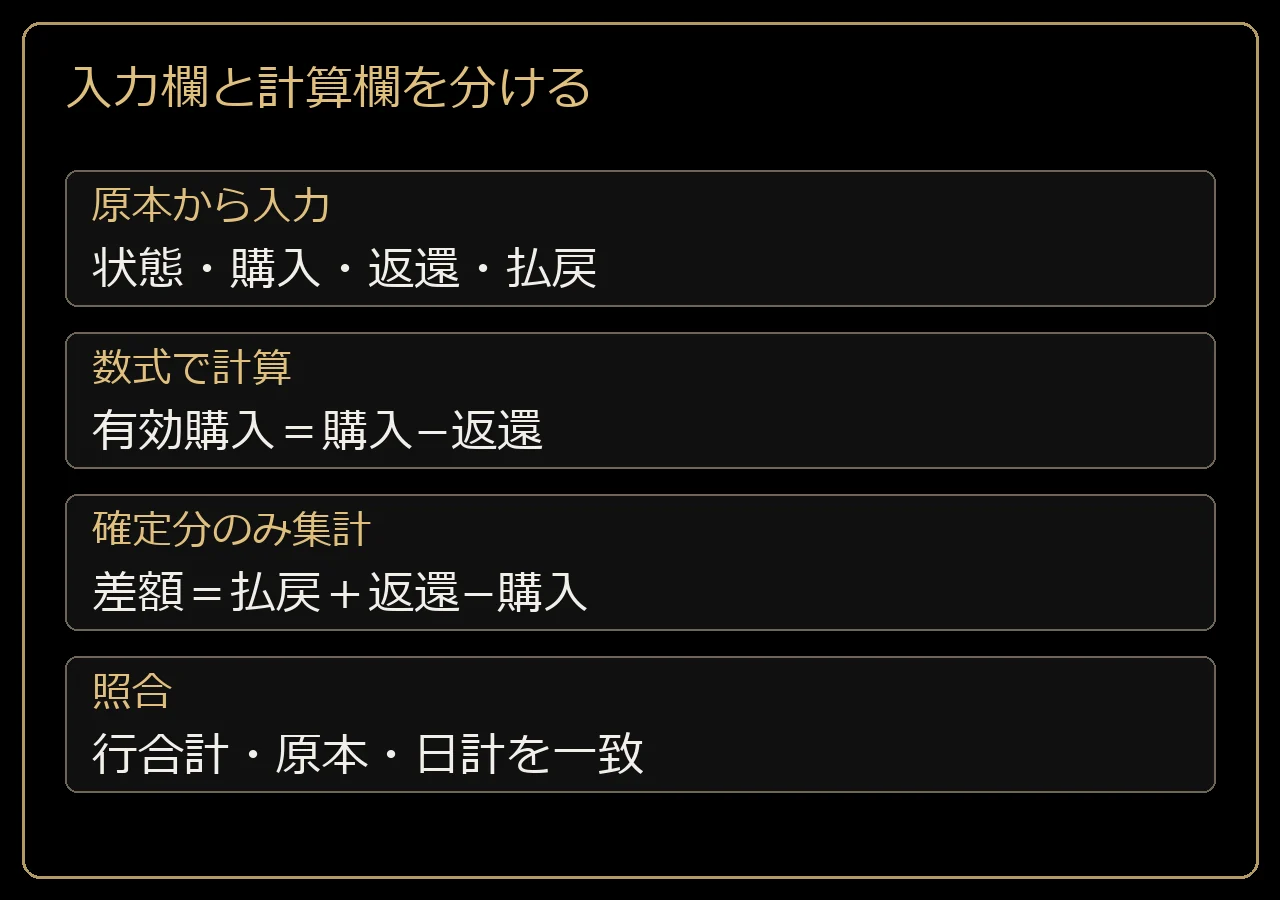
Excelでも他の表計算ソフトでも、最初に八行程度の入力で答えを確認すると誤りを見つけやすくなります。新しいソフトや有料テンプレートを使うこと自体が目的ではありません。自分の入力した購入・返還・払戻が、どの合計へ入るか説明できる形を選んでください。
たとえばB列を状態、C列を購入、D列を返還、E列を払戻、F列を有効購入、G列を差額にする簡易表を考えます。確定した行のBには「確定」を入れ、先ほどの台帳で状態を「全額返還確定」としたGも、このExcel例のB列には「確定」と入力します。
確認前のHは「未確定」とし、DとEは空欄のままにします。
| 列 | 記録・計算する内容 | 2行目の例 |
|---|---|---|
| B | 状態 | 確定 |
| C | 当初購入 | 600 |
| D | 確定返還 | 0 |
| E | 確定払戻 | 1400 |
| F | 有効購入 | =IF(B2="確定",C2-D2,"") |
| G | 差額 | =IF(B2="確定",E2+D2-C2,"") |
数式を入力してAからGの七行を確定にすると、Fの合計は3,800、Gの合計は300になるはずです。表示を円にしても、セルの中身は数値で持たせます。「1,400円」という文字列を貼り付けて合計が動かない場合は、数値と表示形式を混同していないか確認してください。
確定分の合計と率を別セルで作る
この配置の2行目から9行目に八件を入れた場合、確定購入はSUMIFで状態を条件に合計できます。例は =SUMIF(B2:B9,"確定",C2:C9) です。D列とE列も同じ確定条件で足します。空欄を一律0円へ変換する前に、その空欄が未確認を意味していないか確認します。
返還を除いた回収率は、確定払戻合計を有効購入合計で割ります。有効購入合計が0円なら、数値の率を表示しません。=IF(SUM(F2:F9)=0,"対象なし",SUMIF(B2:B9,"確定",E2:E9)/SUM(F2:F9)) とし、セルをパーセント表示すれば、例の答えは約107.89%です。
数式の参照範囲から新しい行が漏れる問題にも注意します。先月は9行まで、今月は100行までなど、追加するたびに手作業で直すと抜けが出やすくなります。表機能で範囲を管理する場合も、合計行が明細として二度足されていないか、一件追加した時点で結果を確認してください。
公式CSVは原本のまま保存して変換表を別に作る
JRAのCSV形式ダウンロードの公式説明では、購入金額、払戻金額、返還金額などの項目と、複数の値を表す区切り方が示されています。画面で見た文字をそのまま一つの購入金額と思い込まず、項目の意味を説明書と照合します。
取り込んだファイルは原本として残し、必要な列を整える作業は別の表で行います。公式のファイルに合計行がある場合、それを明細と一緒に足すと総額が二重になります。ヘッダ、明細、合計を識別してから計算します。
取り込み前後で元ファイルの合計と照合し、差がある間は自動集計を確定させません。
複数組の購入を一行で記録した受付を、組ごとに展開する場合は、受付合計を各組へ繰り返し複写しないことも大切です。合計600円の三点を三行へ分けるなら、各200円と元の600円が一致する必要があります。原本一行と展開後三行は同じ金額を異なる粒度で表したものなので、両方の購入列を合わせて足しません。
数値の型とゼロの意味を一件ずつ確認する
表計算で見た目が同じでも、数値の100と文字列の「100」は同じ計算対象にならないことがあります。取り込み後の先頭行だけでなく、払戻が0円の行、返還のある行、複数組の行を一件ずつ手計算してください。合計だけが合った場合でも、ある行の過大計上と別の行の不足が相殺している可能性があります。
状態を数値から推測する設計にも注意が必要です。払戻0円という値だけでは、確認して不的中だったのか、結果をまだ入れていないのか区別できません。同じ0円でも、全額返還なら差額0円、不的中で返還なしなら購入額分の減少です。
数値の欄と状態の欄を二つ持つ意味は、この違いを残すことにあります。
単価と合計の混同も小さな表で発見できます。三点を各200円で購入した場合、購入合計は600円です。そのうち一組の100円当たり確定払戻が450円なら、その組の200円分の払戻は900円です。600円全部へ450円を掛けるのでも、単価450円をそのまま受取額にするのでもありません。
的中組ごとの購入口数を確認し、最後に受付内の払戻を合計します。
重複取込を検出しても直ちに行を削除しない
昨日と今日に同じCSVを読み込むと、同じ受付が二回現れることがあります。まず日付・サービス・受付・通番が一致する候補へ印を付け、元ファイルの取り込み履歴と照合します。馬番や金額が同じという理由だけで削除すると、実際の追加購入が消える危険があります。
また、後日のファイルで払戻や状態が更新される場合、古い行と新しい行の違いは重複ではなく更新かもしれません。元の購入をもう一件として足すのではなく、同じ取引の確認時点が変わったことを記録します。差分を確認してから集計対象の最新版を指定し、旧版は確認用に残しておきます。
日別・券種別・指数別に集計するときの比較条件
日別回収率の平均は期間全体の回収率ではない
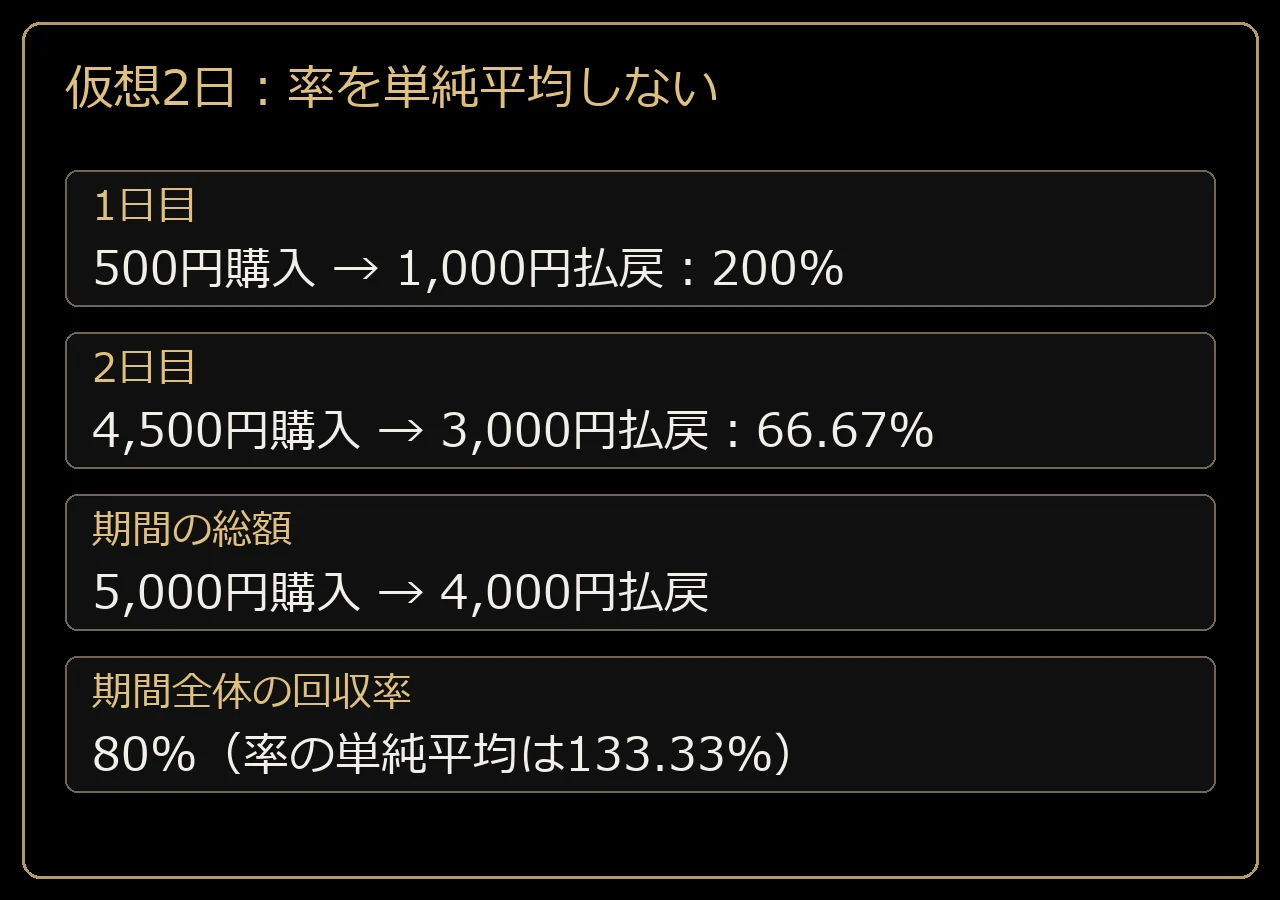
仮想的に、一日目は購入500円、払戻1,000円で200%、二日目は購入4,500円、払戻3,000円で約66.67%とします。二日の率を単純平均すると約133.33%ですが、実際の合計購入は5,000円、払戻は4,000円なので、期間全体は80%です。
購入規模の小さい一日目と大きい二日目を、率の平均では同じ重みで扱ってしまいます。期間全体の収支を知りたいときは、先に金額を足してから割ります。二日で差額マイナス1,000円という結果と、回収率80%は一致します。
率の平均だけを見ると、この関係が見えなくなります。
これは券種別や競馬場別でも同じです。少額で一回当たった券種が高い率を示しても、大きい支出を持つ券種の損失を相殺できるとは限りません。グループごとに購入金額、払戻金額、件数、確定期間を並べ、全体の合計へ戻せるようにしておきます。
一レースで複数券種を買った日は集計の重なりを見る
甲の馬連Aはプラス800円ですが、甲の三連複Bはマイナス400円です。甲全体では購入1,000円、払戻1,400円、差額プラス400円になります。「馬連が当たったレース」と「三連複が外れたレース」をそれぞれ別の一レースとして数える場合と、甲を一レースと数える場合で分母が変わります。
購入の回数、馬券の種類数、参加したレース数、的中したレース数には別の名前を付けます。複数券種で当たった甲を、参加レースの合計へ二回加えないようにします。的中率を比較したい場合の分母のそろえ方は、競馬予想の的中率の比較方法で確認できます。
全額返還の己は、購入受付があった事実としては一件です。一方、結果が出るまで馬券が有効に残ったレースの母数に含めるかは、指標の定義次第です。「参加した受付数」と「有効な購入があったレース数」を同じ列名で使わなければ、返還の日だけ母数の意味が変わることを防げます。
指数のタグはレース後に有利な分類へ動かさない
指数と収支を結び付けるなら、購入時点で保存した指数順位、比較に使った条件、対象期間、版を別列で残します。本記事は実際の指数値を提示していません。たとえば仮想タグ「上位群」「中位群」「欠測あり」を使う場合も、その分類条件を結果の前に固定する必要があります。
同じ馬を「指数上位でも前走条件が違う」と評価して買い目から外したなら、後から好走したときだけ「指数推奨の的中」へ付け替えません。指数の順位、予想の採否、実購入の有無を分けて記録すると、指数の比較が悪かったのか、買い目への変換が違ったのかを整理できます。
レース後にタグを修正する必要があれば、元のタグと修正理由、修正日を残します。誤入力の訂正と、成績を見て分類規則を変える行為は別です。後者を検証する場合には、変更後の規則をまだ見ていない期間へ適用するなど、指数の検証方法の手順へつなぎます。
回収率だけでなく支出の偏りと確認率も残す
記録が少ない段階では、回収率の上下だけから得意な条件を断定しません。券種ごとの支出割合、最高の払戻一件が全払戻に占める割合、未確認の受付の件数を添えると、数字が何に依存しているか分かります。未確認が多い月と、全件照合した月の率を同じ確度で比較しないことも大切です。
たとえば確認対象20受付のうち18受付まで照合できたなら、受付件数ベースの確認率は90%です。ただし、未確認二件の購入額が大きい場合、金額ベースの確認率はもっと低いかもしれません。件数と金額の両方を確認すれば、未処理をどの順番で調べるかも決めやすくなります。
収支表は、次の購入額を増やす理由を探すためだけのものではありません。最初に決めた支出の上限を守れたか、買い足しが何回あったか、見送り基準に従えたかを振り返ることにも使えます。一度の高配当で過去の記録の欠落を埋めたことにせず、空欄は空欄として追跡します。
保存・締め処理とよくある質問
一日の終わりは原本・金額・状態の順に確認する
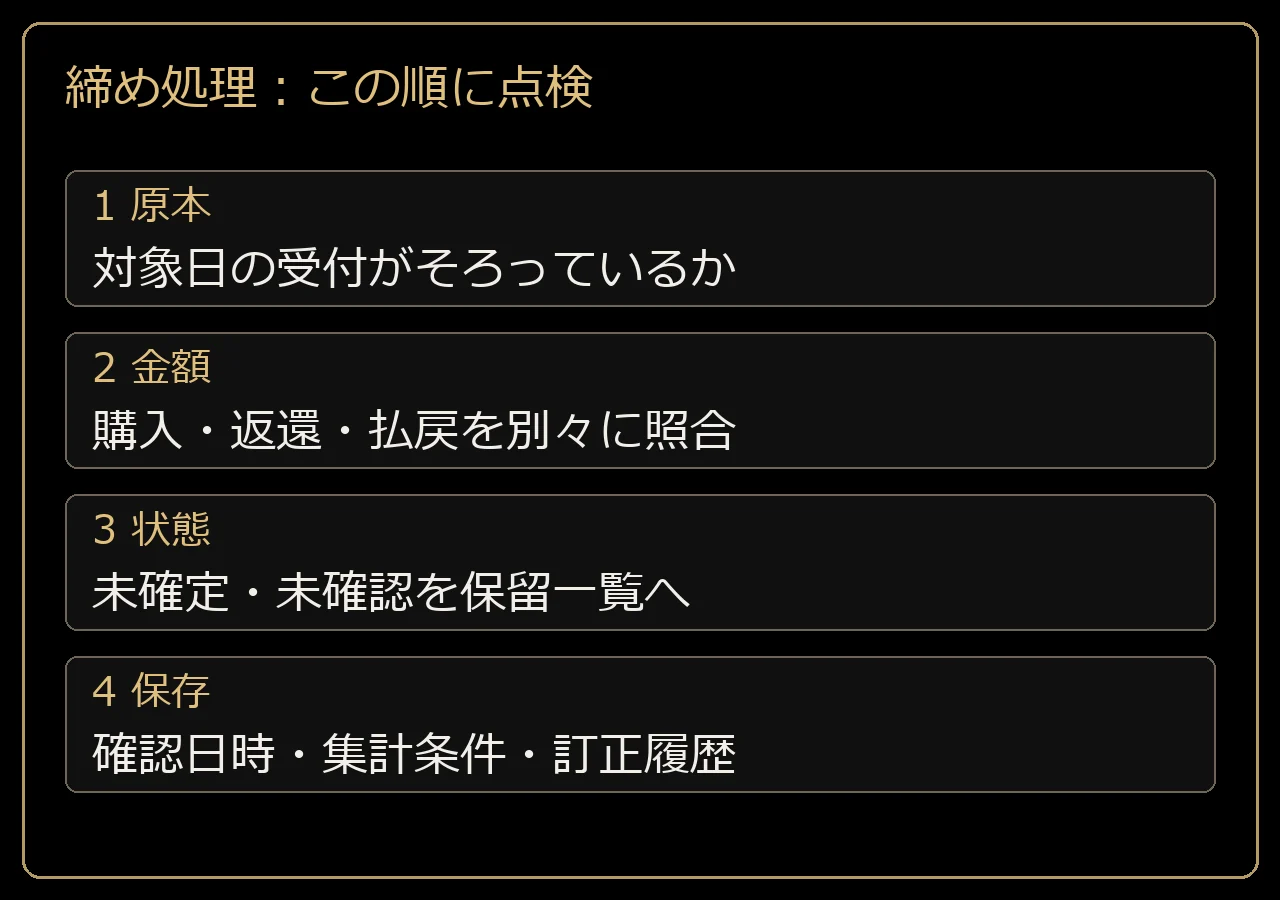
まず、その日に受け付けられた購入原本がそろっているか確認します。次に、合計購入が明細の合計と一致するかを調べます。その後で返還と払戻を確認し、最後に未確定・未確認を別の一覧へ残します。この順序なら、金額が合わないときに原因を切り分けやすくなります。
状態がすべて確定してから、日計に確認した日時と集計条件を付けます。日付はレース日で集計するのか、取引の受付日で集計するのかを決めてください。前日発売を購入したときや日をまたぐ結果確認では、購入日と開催日を同じ列へ入れないことが役立ちます。
- 購入原本の保存先と、その日の受付件数を確認する。
- 購入・返還・払戻の三つの合計を個別に照合する。
- 差額を「払戻+返還-購入」と「払戻-有効購入」の二通りで確認する。
- 未確定・未確認を一覧にして、次に確認する対象を残す。
- 確認日時と集計の範囲を付けて日計を保存する。
間違いが見つかったときは修正前の答えも残す
確定後に誤入力が見つかったら、対象の受付、旧値、新値、理由、修正日を記録します。合計の数字だけを上書きすると、翌月に同じ不一致が起きたとき、どこを修正したか分からなくなります。小さな記録なら、別シートに一行の訂正履歴を付けるだけでも十分です。
仮にCの払戻900円を90円と入力していたら、旧差額は本来より810円少なくなります。修正前の日計マイナス510円と、修正後プラス300円の差は810円です。この差と訂正した一行が一致すれば、他の取引まで動かしていないか確認できます。
成績の改善ではなく、記録の訂正として扱います。
履歴を共有する場合も、訂正を新しい的中や新しい購入と数えません。記事や自分のメモに示す集計値が変わったなら、集計期間と訂正内容を残します。実際の購入を確認できない予想の原稿や、公式結果だけを使って、過去の実購入台帳を作り直さないことが大切です。
月末には空欄と期間外の取引を確認する
月末の締めは、月末の夜にすべての画面が同時更新されることを前提にしません。照会機能ごとに更新時刻が違う場合があるため、対象期間と取得時刻を保存します。先に仮締めを作り、後から原本で照合できた段階を確定版にしても構いません。
バックアップには、元ファイル、変換後の明細、集計表、訂正履歴を同じ日付でそろえると便利です。同期サービスを使っていても、誤削除や数式の上書きまで同期されることがあります。集計の前提が分かる読める形式でも保存し、たまに一件を元データから再現して確認してください。
返還された分は購入金額から消してよいですか?
元の購入金額は残し、返還を別列にする方法をおすすめします。有効購入額は購入から返還を引く計算列にします。購入を直接減らす方式でも差額は計算できますが、そのうえで返還をもう一度受取へ加えないよう、定義を固定してください。
的中したのに収支がマイナスになっています。
そのレースで購入した全組の合計と、実際の払戻・返還の合計を比べてください。一組が的中しても、他の組や他券種の支出を合わせるとマイナスになることがあります。受付単位の的中と、レース全体の差額は異なる情報です。
同じ馬券を二回買ったら重複として一件消しますか?
実際に別の受付で購入したなら、二件の支出を残します。同じ原本を二回取り込んだ場合の重複とは区別してください。組の種類数を数える表では一組でも、購入金額は二回分になります。原本の識別情報を確認してから整理します。
口座残高と日計が一致しません。
開始残高、入金、出金、未確定購入、返還や払戻の反映時点を確認します。馬券の確定差額だけと、投票用残高の増減は同じではありません。原因が分からない間は、都合よく購入額や払戻額を調整せず、未照合として残してください。
収支表を付ければ指数の有効性も判断できますか?
購入原本の記録は検証の土台になりますが、それだけで指数の予測力や将来の収益を証明することはできません。指数の版、対象条件、購入前の採否、未購入の扱いを別に固定し、十分な期間と母数で検証してください。収支を正確に記録できたことと、予想手法が優れていることは別の結論です。
本文で使った計算は、購入・返還・払戻を一件ずつ保存した表から再現できます。買い方の基本は記事一覧へ、配信で何が届くかはコースの配信見本へ進んで確認してください。自分の購入履歴と、配信された予想や公式払戻をそれぞれ区別して残すことが、長く使える記録の基礎になります。
学んだ比較手順を、配信内容の確認へ
指数が全ての中央6コースは、各4週20,000円、メール配信です。対象となるレース、券種と配信内容を見本で比較し、ご自身が学びたい内容に合うコースをご確認ください。
相談窓口:shisuugasubete@gmail.com。料金や受付状況は現行の案内をご確認ください。
執筆:指数が全て。本文の仮想例は、実際の配信・購入・的中成績を示すものではありません。
コメントを残す